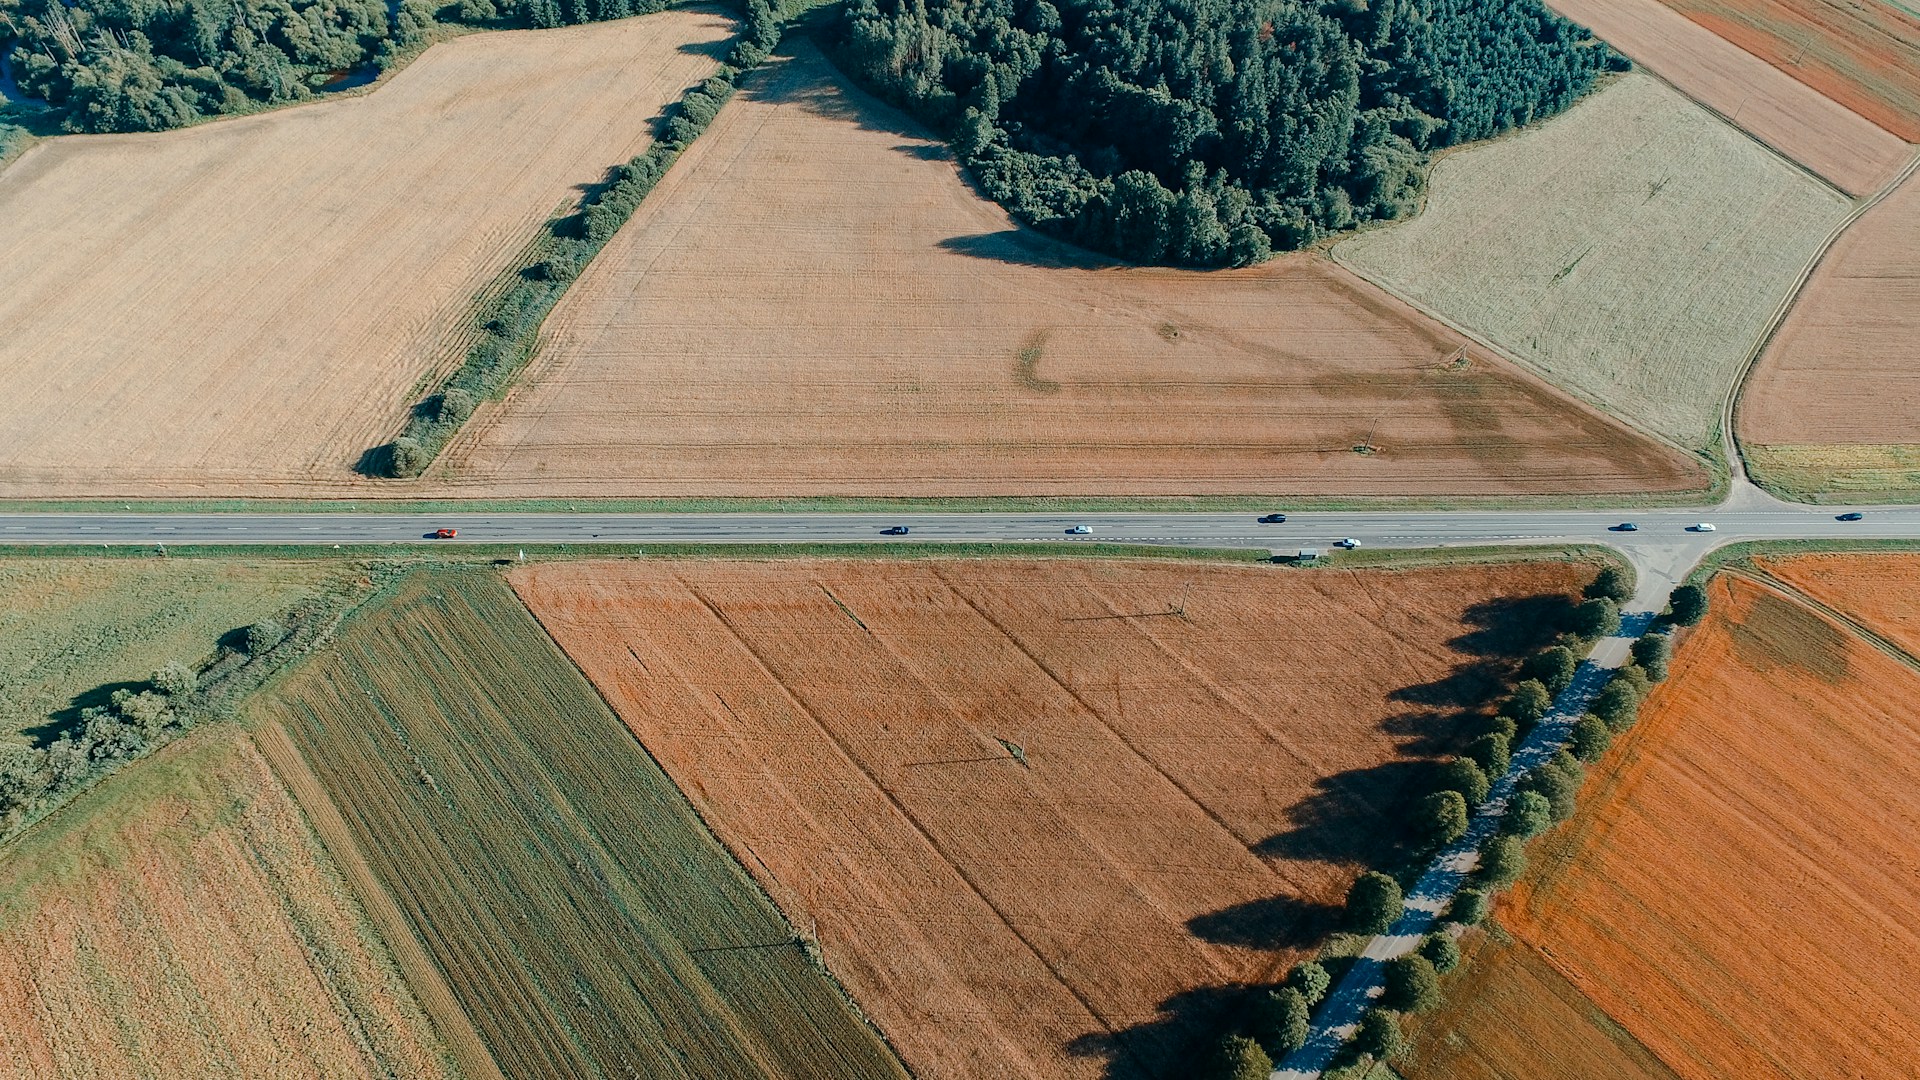
SUARAGOWA.com – Tanah kavling menjadi salah satu pilihan investasi properti yang menarik karena dapat dimanfaatkan untuk membangun rumah atau dijual kembali ketika harganya meningkat. Namun, sebelum membeli, kamu perlu menentukan metode pembayaran yang paling sesuai dengan kondisi keuangan. Lantas, lebih baik beli tanah kavling cash atau kredit untuk investasi?
Keduanya memiliki kelebihan dan kekurangan yang perlu dipertimbangkan. Pembelian secara tunai memungkinkan kamu terhindar dari cicilan, sedangkan kredit memberi kesempatan untuk memiliki tanah tanpa harus menyiapkan seluruh dana di awal. Yuk, simak perbandingan berikut agar kamu bisa mengambil keputusan dengan lebih bijak!
1. Membeli Tanah Kavling Cash, Lebih Hemat Biaya Tambahan
Membeli tanah kavling secara cash berarti kamu membayar harga tanah secara penuh sesuai kesepakatan dengan penjual. Cara ini cocok untuk kamu yang memiliki dana cukup dan ingin menghindari kewajiban cicilan bulanan.
Salah satu keuntungannya adalah tidak ada bunga pinjaman apabila pembelian dilakukan menggunakan dana sendiri tanpa pembiayaan. Kamu juga tidak perlu memikirkan jatuh tempo cicilan setiap bulan.
Selain itu, pembayaran tunai terkadang memberikan peluang untuk bernegosiasi mengenai harga, terutama jika penjual bersedia memberikan potongan harga kepada pembeli yang melunasi pembayaran sekaligus.
Meski begitu, jangan sampai seluruh tabungan kamu habis untuk membeli tanah. Tetap siapkan dana darurat dan anggaran untuk biaya administrasi, pajak, serta pengurusan dokumen sesuai ketentuan yang berlaku.
2. Membeli Tanah Kavling Kredit, Lebih Fleksibel untuk Keuangan
Jika belum memiliki dana yang cukup untuk membayar seluruh harga tanah, membeli secara kredit bisa menjadi alternatif. Kamu dapat membayar uang muka terlebih dahulu, kemudian melunasi sisanya melalui cicilan sesuai perjanjian.
Metode ini memungkinkan kamu memiliki tanah lebih awal tanpa harus menunggu tabungan terkumpul sepenuhnya. Dana yang masih tersedia juga bisa dialokasikan untuk kebutuhan penting lainnya.
Namun, kamu perlu memahami bahwa kredit dapat menimbulkan biaya tambahan. Jika pembelian menggunakan fasilitas pembiayaan berbunga, total pembayaran bisa lebih tinggi dibandingkan harga tunai.
Perhatikan pula besaran uang muka, tenor cicilan, bunga, denda keterlambatan, dan ketentuan pelunasan dipercepat. Jangan hanya tergiur cicilan ringan tanpa menghitung keseluruhan biaya yang harus dibayarkan.
3. Bandingkan Total Biaya Sebelum Memutuskan
Sebelum menentukan metode pembayaran, kamu perlu membandingkan total biaya pembelian tanah kavling. Jangan hanya melihat harga yang tercantum dalam brosur atau jumlah cicilan bulanan.
Sebagai ilustrasi, tanah kavling seharga Rp200 juta dibeli secara tunai dengan pembayaran Rp200 juta. Sementara itu, jika dibeli melalui kredit, kamu mungkin perlu membayar uang muka Rp50 juta dan mencicil sisa pembiayaan sesuai tenor serta ketentuan yang berlaku.
Misalnya, total seluruh cicilan mencapai Rp180 juta. Artinya, pembayaran uang muka dan cicilan berjumlah Rp230 juta, belum termasuk biaya lain yang mungkin timbul.
Perhitungan tersebut hanya contoh, bukan penawaran pembiayaan aktual. Angka sebenarnya bergantung pada suku bunga, tenor, biaya administrasi, dan skema kredit yang dipilih.
Dari perbandingan ini, kamu bisa mengetahui apakah fleksibilitas pembayaran kredit sebanding dengan biaya tambahannya.
4. Sesuaikan dengan Kondisi Keuangan Kamu
Keputusan membeli tanah kavling cash atau kredit sebaiknya tidak hanya didasarkan pada besarnya keuntungan investasi. Kondisi keuangan pribadi juga berperan penting.
Jika kamu memiliki dana cukup, penghasilan stabil, dan tetap mempunyai tabungan setelah transaksi, pembelian cash dapat menjadi pilihan yang lebih sederhana.
Sebaliknya, jika dana belum mencukupi tetapi kamu mempunyai penghasilan rutin untuk membayar cicilan, kredit bisa dipertimbangkan. Pastikan cicilan tidak mengganggu kebutuhan pokok, tabungan, dan kewajiban keuangan lainnya.
Kamu juga perlu memperhitungkan kemungkinan perubahan kondisi ekonomi. Investasi tanah tidak selalu menghasilkan keuntungan dalam waktu singkat, sehingga jangan mengandalkan kenaikan harga tanah untuk membayar cicilan.
5. Periksa Legalitas dan Potensi Tanah Kavling
Apa pun metode pembayarannya, kamu perlu memeriksa legalitas tanah sebelum bertransaksi. Pastikan status kepemilikan jelas, dokumen sesuai, dan tanah tidak sedang bersengketa.
Kamu dapat melakukan pengecekan sertifikat melalui Kantor Pertanahan atau layanan resmi ATR/BPN dengan bantuan pihak yang berwenang. Periksa juga kesesuaian batas tanah, akses jalan, peruntukan lahan, serta rencana pembangunan di sekitarnya.
Selain legalitas, pertimbangkan lokasi dan potensi kenaikan nilai tanah. Kavling yang dekat dengan fasilitas umum, akses transportasi, kawasan bisnis, atau wilayah yang berkembang berpeluang menarik minat pembeli pada masa mendatang.
Namun, kenaikan harga tidak bisa dijamin. Tanah juga dapat membutuhkan waktu lama untuk dijual kembali, sehingga kamu perlu mempertimbangkan likuiditas investasi.
6. Tentukan Pilihan Berdasarkan Tujuan Investasi
Jika tujuan kamu adalah memperoleh keuntungan dari kenaikan harga tanah dalam jangka panjang, pembelian cash dapat membantu mengurangi beban biaya pembiayaan. Kamu juga tidak memiliki kewajiban cicilan yang harus dipenuhi setiap bulan.
Sementara itu, kredit dapat menjadi pilihan apabila kamu ingin mengamankan kesempatan membeli tanah lebih awal dan mampu memenuhi cicilan secara konsisten. Akan tetapi, keuntungan investasi harus cukup untuk mengimbangi biaya pembiayaan serta risiko yang ditanggung.
Sebelum mengambil keputusan, tentukan berapa lama kamu berencana menyimpan tanah, kapan kemungkinan akan menjualnya, dan berapa biaya yang perlu disiapkan selama masa kepemilikan.
Kesimpulan
Jadi, lebih baik beli tanah kavling cash atau kredit untuk investasi? Jawabannya bergantung pada kemampuan finansial dan tujuan investasi kamu. Pembelian cash cenderung lebih hemat karena tidak menimbulkan bunga pembiayaan, sedangkan kredit menawarkan fleksibilitas pembayaran dengan konsekuensi biaya tambahan.
Jika memiliki dana yang cukup tanpa mengorbankan dana darurat, cash layak dipertimbangkan. Namun, jika memilih kredit, pastikan cicilan terjangkau dan potensi investasi sudah dianalisis secara realistis. Jangan lupa memeriksa legalitas, lokasi, dan prospek tanah sebelum membeli agar keputusan investasi lebih terarah.
Ingin mengetahui lebih banyak tips seputar investasi properti, pengelolaan keuangan, dan peluang bisnis yang menjanjikan? Kunjungi SuaraGowa untuk mendapatkan informasi menarik yang bisa membantu kamu mengambil keputusan dengan lebih bijak. Temukan artikel informatif lainnya dan jadilah investor properti yang lebih cermat!